
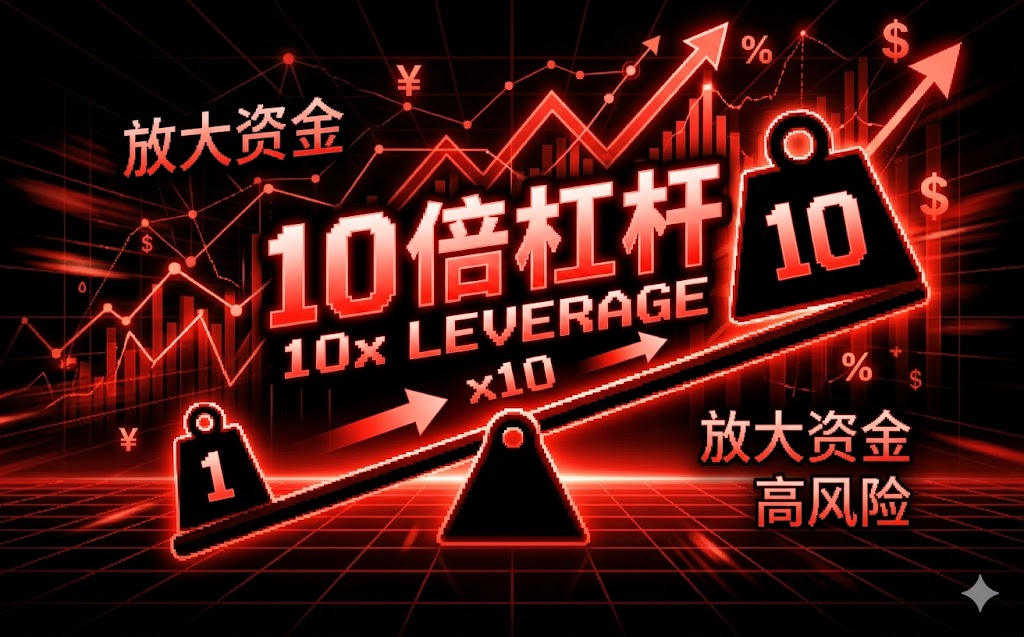
蔓瑞股票配资常把“回报倍增”挂在嘴边,吸引力来自杠杆:当资金利用率被放大,收益率曲线会在上行时更陡。但杠杆并不会“凭空创造阿尔法”,它只会把盈利与亏损同时放大。融资融券同理:合约到期、维持担保比例与强制平仓机制,会在价格波动时把风险从“潜在”迅速变成“确定”。成熟市场的通行做法也验证了这一点:风险不是靠口号控制,而是靠规则控制。
监管与学术研究普遍强调,杠杆产品的风险主要来自两条链路:一是保证金与清算触发条件,二是流动性在压力情境下的同步恶化。英国金融行为监管局(FCA)与各国证券监管机构在衍生品与保证金交易领域的风险披露中,反复提醒投资者在波动扩大时可能发生“被动止损/强平”。这与融资融券的机制逻辑一致。
融资融券在成熟市场通常具有更透明的风控体系:保证金率、维持担保比例、强平流程、标的适当性与集中度限制等。投资者能否获得“更高回报”,取决于是否理解并遵守这些约束,而非选择哪种“包装更好”的配资说法。
相对而言,配资若存在信息不对称,常见的偏差会体现在:资金流向与用途不透明、杠杆比例与风控触发缺乏一致性、以及追加保证金执行的时效与条款不清。你可能以为“只是融资”,实则承担了额外的信用风险与执行风险。对比之下,融资融券在制度层面更强调合规与可追溯性。
历史表现告诉我们,配资与杠杆亏损往往具有类型化特征,而不是单一事件。资金使用不当通常表现为以下几类:
权威框架层面,巴塞尔协议对市场风险与流动性风险的描述同样适用于交易者视角:当波动与流动性同时恶化,风险溢价与执行成本会急剧上升。杠杆交易并不“等你准备好再发生”,它会在最不利的时刻要求你做出最不利的决策。
谈“历史表现”时,关键不是找几次暴涨的样本,而是看回撤如何演化。常见失败原因包括:风控参数与市场波动不匹配、对维持保证金压力的低估、以及对清算时点的误判。许多投资者只把杠杆当作“加速器”,却把清算机制当作“远期事件”。当价格穿透关键区间,决策窗口迅速收缩,收益可能还没来得及实现,就已进入亏损确认与仓位回收阶段。
从经验规律看,杠杆带来的并非线性收益,而是“收益的尾部更厚、亏损的尾部也更厚”。因此,“回报倍增”往往需要满足一组同时成立的条件:趋势持续足够长、回撤幅度可控、保证金缓冲充足、以及交易成本与流动性风险被纳入模型。少任一条件,倍增就可能变成更剧烈的跌落。
如果你讨论蔓瑞股票配资或融资融券,更该追问的是“可核验的风控”。建议把重点放在以下可执行检查清单上:
成熟市场之所以允许杠杆交易,是因为制度把风险从“靠人品”变成“靠规则”。真正的胜负不在于你能不能押对方向,而在于你能不能在不利波动出现时仍保持可持续的决策空间。
参考依据:可查阅各国证券监管机构关于保证金交易/融资融券的投资者风险披露与强制平仓机制说明;同时参考《巴塞尔资本协议》对市场风险与流动性风险的资本计量与压力情景框架。
(请注意:本文为机制与风险分析,不构成投资建议;杠杆交易具有高风险,务必评估自身资金承受能力与合规适配性。)
你希望下一篇把重点放在:A 蔓瑞配资条款怎么核验;B 融资融券保证金与清算演算;C 成熟市场风控对标;D 资金使用不当的实战清单。回复选项字母即可。
评论
文章把“倍增”拆成杠杆数学和强平机制,我反而更清醒了。收益和亏损都会被放大,不明白就很容易把清算当成遥远事件,回撤曲线才最诚实。
我喜欢它强调“规则控制风险”而不是口号。保证金率、维持担保比例、流动性在压力下同步恶化,这些点比只谈方向更可核验。
对“资金用途不透明、追加保证金时效不清”这种偏差点讲得很具体。很多人只看杠杆比例,忽略执行风险和信用风险,难怪容易在极端行情被动。
文中提到“收益尾部更厚、亏损尾部也更厚”,我觉得总结得到位。若趋势不够长或回撤不可控,再怎么追涨也会被成本和流动性折价吞掉。